
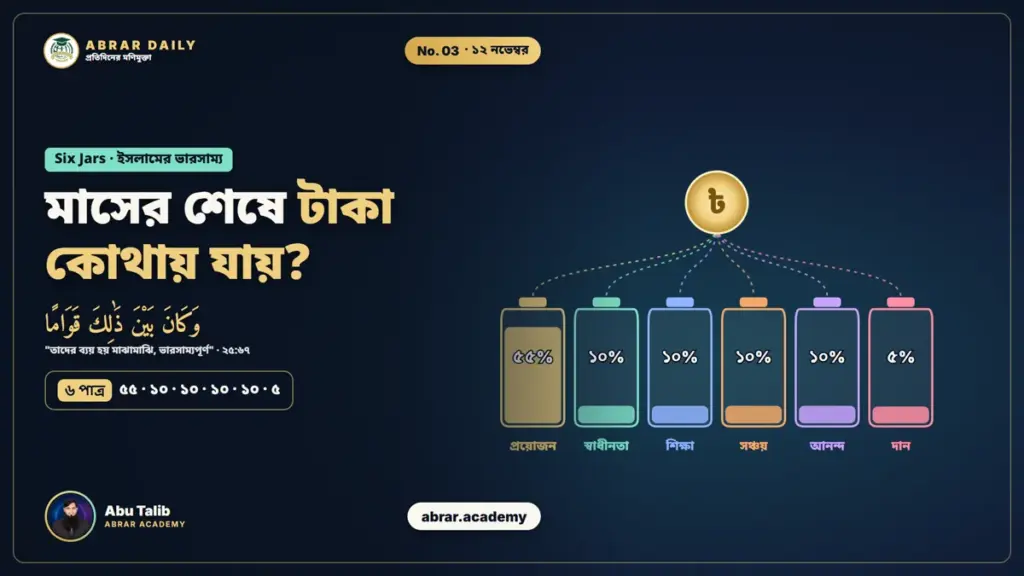
ছয়টি পাত্রে সাজান আয়, স্বস্তি আর বরকত: Six Jars পদ্ধতির সঙ্গে কুরআন-সুন্নাহর ভারসাম্য
বেতনের দিন আর মাসের বিশ তারিখ
মাসের প্রথম দিন। বেতন এসেছে। মনে হয়, এবার সব গুছিয়ে নেব। বাজারের লিস্ট বড় হয়, অনলাইনে কয়েকটা জিনিস কার্টে ঢোকে, বন্ধুদের সঙ্গে এক বেলা বাইরে খাওয়া হয়।
মাসের বিশ তারিখ। মানিব্যাগ হালকা। মোবাইলে ব্যালেন্স দেখে একটা দীর্ঘশ্বাস। আর মনে একটাই প্রশ্ন: “টাকাগুলো গেল কোথায়?”
আমাদের অনেকের সমস্যা আয় কম হওয়া নয়। সমস্যা হলো, টাকা আসার আগেই তার গন্তব্য ঠিক করা থাকে না। যে টাকার কোনো ঠিকানা নেই, সে নিজেই নিজের পথ খুঁজে নেয়, আর সেই পথ সাধারণত প্রয়োজনের দিকে নয়, ইচ্ছার দিকে যায়।
অর্থ উপার্জন একটি দক্ষতা, কিন্তু সেই অর্থ সঠিকভাবে পরিচালনা করা একটি জীবনব্যাপী দায়িত্ব।
Financial Freedom শুধু বেশি আয় করলেই আসে না। আয়, ব্যয়, সঞ্চয়, বিনিয়োগ, শিক্ষা, আনন্দ আর দানের মধ্যে একটা দায়িত্বশীল ভারসাম্য তৈরি হলে তবেই আর্থিক স্থিতিশীলতার ভিত্তি গড়ে ওঠে।
মণিমুক্তাযে টাকার আগে থেকে ঠিকানা নেই, সে নিজেই নিজের পথ খুঁজে নেয়।
Six Jars: ছয়টি পাত্র, ছয়টি উদ্দেশ্য
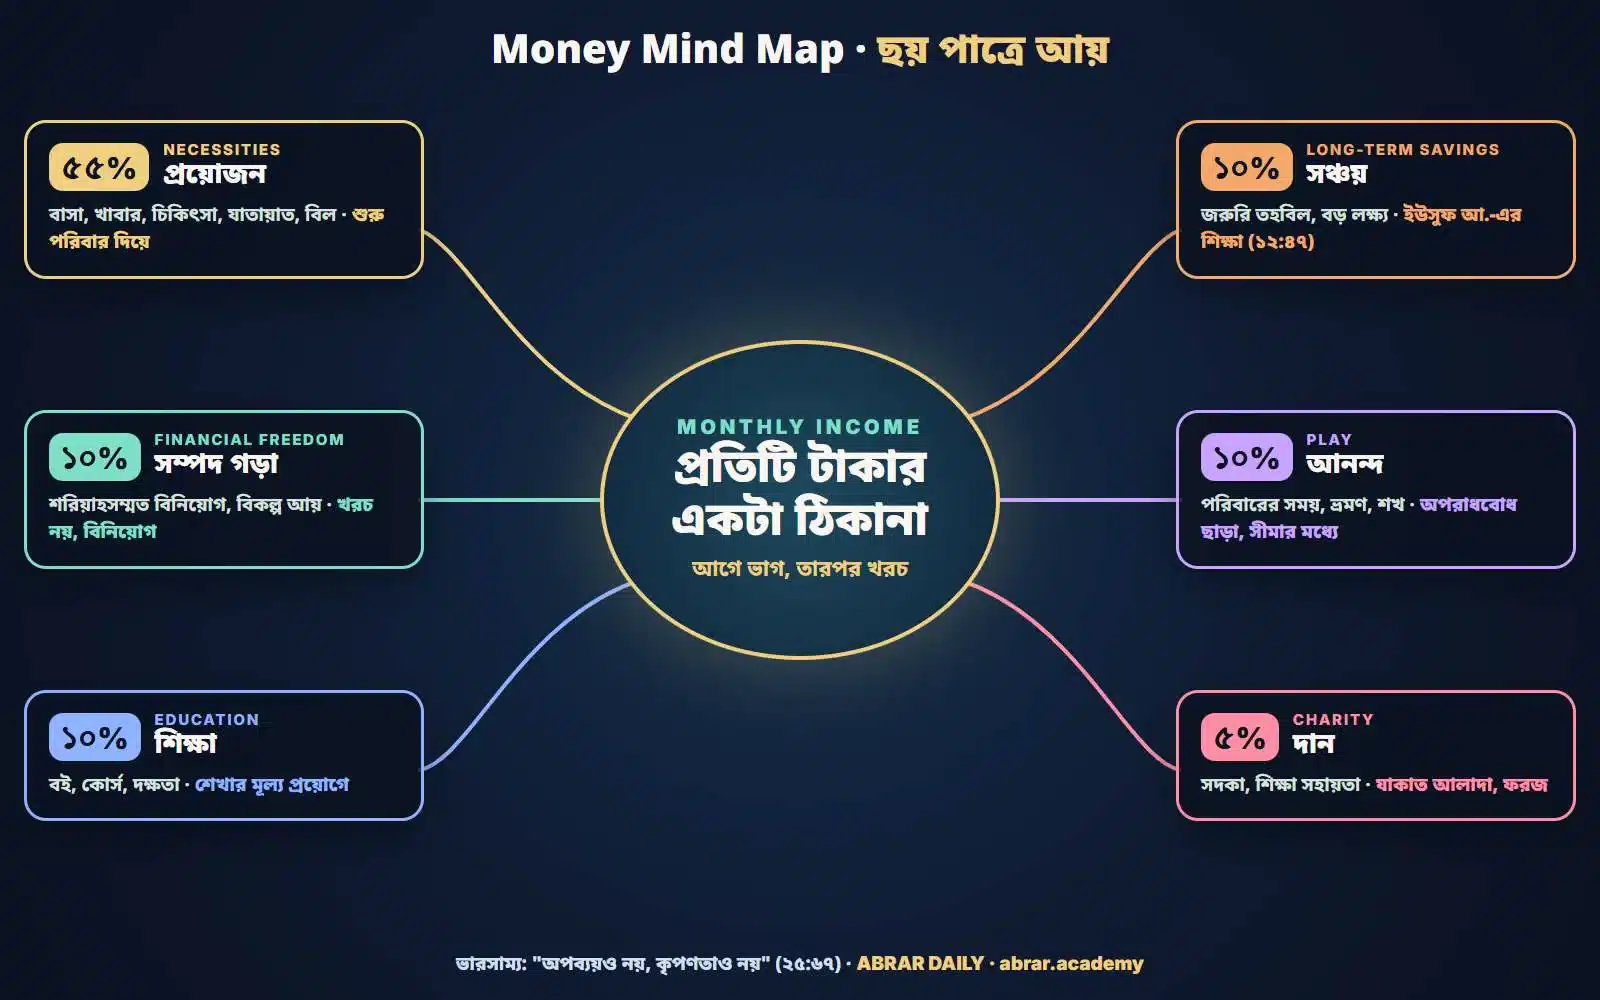
Six Jars Money Management System হলো ব্যক্তিগত অর্থ ব্যবস্থাপনার একটি সহজ বাজেটিং কাঠামো। পদ্ধতিটি জনপ্রিয় করেন লেখক টি. হার্ভ একার, তাঁর Secrets of the Millionaire Mind (২০০৫) বইয়ে। মূল ভাবনা খুব সরল: আয় হাতে আসার সঙ্গে সঙ্গে ছয়টি নির্দিষ্ট উদ্দেশ্যে ভাগ করে ফেলা, যেন প্রতিটি টাকার একটা ঠিকানা থাকে।
| পাত্র | বরাদ্দ | উদ্দেশ্য |
|---|---|---|
| ১. Necessities (NEC) | ৫৫% | জীবনের প্রয়োজন ও দায়িত্ব |
| ২. Financial Freedom (FFA) | ১০% | সম্পদ গড়া ও আর্থিক স্বাধীনতা |
| ৩. Education (EDU) | ১০% | জ্ঞান, দক্ষতা ও ব্যক্তিগত উন্নয়ন |
| ৪. Long-Term Savings (LTSS) | ১০% | ভবিষ্যতের লক্ষ্য ও সম্পদ অর্জন |
| ৫. Play (PLAY) | ১০% | আনন্দ, বিশ্রাম ও মানসিক প্রশান্তি |
| ৬. Charity (GIVE) | ৫% | দান, সহমর্মিতা ও সামাজিক কল্যাণ |
মণিমুক্তাআয় হাতে আসার আগেই প্রতিটি টাকার ঠিকানা লিখে রাখুন।
কুরআনের আলো: ভারসাম্যই আর্থিক প্রজ্ঞা
অর্থ ব্যবস্থাপনা নিয়ে কুরআনের সবচেয়ে সুন্দর বর্ণনাটি “ইবাদুর রহমান”, অর্থাৎ দয়াময়ের প্রিয় বান্দাদের বৈশিষ্ট্যের তালিকায়:
وَٱلَّذِينَ إِذَآ أَنفَقُوا۟ لَمْ يُسْرِفُوا۟ وَلَمْ يَقْتُرُوا۟ وَكَانَ بَيْنَ ذَٰلِكَ قَوَامًا
“আর তারা যখন ব্যয় করে, তখন অপব্যয় করে না, কৃপণতাও করে না; বরং তাদের ব্যয় হয় এ দুয়ের মাঝামাঝি, ভারসাম্যপূর্ণ।”
“কাওয়াম” মানে এমন ভারসাম্য, যার ওপর জীবন সোজা হয়ে দাঁড়াতে পারে। Six Jars পদ্ধতি আসলে এই “কাওয়াম”-এর একটা বাস্তব রূপ: সবটা খরচ নয়, সবটা জমানোও নয়। প্রতিটি প্রয়োজনের জন্য মাপা অংশ।
কুরআন দুই প্রান্তের বিপদও দেখিয়েছে:
وَلَا تَجْعَلْ يَدَكَ مَغْلُولَةً إِلَىٰ عُنُقِكَ وَلَا تَبْسُطْهَا كُلَّ ٱلْبَسْطِ فَتَقْعُدَ مَلُومًا مَّحْسُورًا
“তুমি তোমার হাত ঘাড়ের সঙ্গে বেঁধে রেখো না, আবার একেবারে খুলেও দিয়ো না; তাহলে তুমি নিন্দিত ও নিঃস্ব হয়ে বসে থাকবে।”
আর অপচয় সম্পর্কে কঠোর সতর্কবার্তা: “অপব্যয় করো না। নিশ্চয়ই অপব্যয়কারীরা শয়তানের ভাই” (১৭:২৬–২৭)।
সঞ্চয়ের সবচেয়ে চমৎকার শিক্ষা পাওয়া যায় নবী ইউসুফ আ.-এর ঘটনায়। মিসরের রাজার স্বপ্নের ব্যাখ্যায় তিনি দেশের জন্য পনেরো বছরের একটা অর্থনৈতিক পরিকল্পনা দিয়েছিলেন:
قَالَ تَزْرَعُونَ سَبْعَ سِنِينَ دَأَبًا فَمَا حَصَدتُّمْ فَذَرُوهُ فِى سُنۢبُلِهِۦٓ إِلَّا قَلِيلًا مِّمَّا تَأْكُلُونَ
“তিনি বললেন: তোমরা সাত বছর নিয়মিত চাষ করবে। তারপর যা ফসল তুলবে, তার মধ্যে যতটুকু খাবে তা ছাড়া বাকিটা শীষসহ রেখে দেবে।”
পরের আয়াতে বলা হয়েছে, এরপর আসবে সাতটি কঠিন বছর, যা আগের সঞ্চয় খেয়ে ফেলবে (১২:৪৮)। লক্ষ করুন তিনটি জিনিস: নিয়মিত পরিশ্রম (“দাআবান”), প্রয়োজনমতো ভোগ (“কালিলান মিম্মা তা’কুলুন”), আর কঠিন সময়ের জন্য সংরক্ষণ। Long-Term Savings পাত্রের এর চেয়ে সুন্দর দলিল আর কী হতে পারে!
আর দানের প্রতিদান নিয়ে কুরআনের উপমা:
مَّثَلُ ٱلَّذِينَ يُنفِقُونَ أَمْوَٰلَهُمْ فِى سَبِيلِ ٱللَّهِ كَمَثَلِ حَبَّةٍ أَنۢبَتَتْ سَبْعَ سَنَابِلَ فِى كُلِّ سُنۢبُلَةٍ مِّا۟ئَةُ حَبَّةٍ
“যারা আল্লাহর পথে তাদের সম্পদ ব্যয় করে, তাদের উপমা একটি শস্যদানার মতো, যা থেকে সাতটি শীষ জন্মায়, প্রতিটি শীষে একশো দানা।”
মণিমুক্তাসবটা খরচ নয়, সবটা জমানোও নয়; প্রতিটি প্রয়োজনের জন্য মাপা অংশ, এটাই কুরআনের “কাওয়াম”।
বিশুদ্ধ সুন্নাহর আলো: কোথা থেকে শুরু, কোথায় শেষ
Six Jars-এ প্রথম আর সবচেয়ে বড় পাত্রটি “প্রয়োজন”, পরিবারের দায়িত্ব। রাসূলুল্লাহ ﷺ-ও এই ক্রমই শিখিয়েছেন। তিনি বলেছেন, উত্তম দান তা-ই, যা সচ্ছলতা রেখে দেওয়া হয়, আর শুরু করো তাদের দিয়ে, যাদের ভরণপোষণ তোমার দায়িত্বে (সহিহ আল-বুখারি ১৪২৬)।
পরিবারের জন্য খরচকে তিনি সাধারণ খরচ হিসেবে দেখেননি, দেখেছেন সবচেয়ে বড় সওয়াবের কাজ হিসেবে:
دِينَارٌ أَنْفَقْتَهُ فِي سَبِيلِ اللَّهِ، وَدِينَارٌ أَنْفَقْتَهُ فِي رَقَبَةٍ، وَدِينَارٌ تَصَدَّقْتَ بِهِ عَلَى مِسْكِينٍ، وَدِينَارٌ أَنْفَقْتَهُ عَلَى أَهْلِكَ، أَعْظَمُهَا أَجْرًا الَّذِي أَنْفَقْتَهُ عَلَى أَهْلِكَ
“একটি দিনার তুমি আল্লাহর পথে ব্যয় করলে, একটি দিনার দাসমুক্তিতে, একটি দিনার মিসকিনকে দান করলে, আর একটি দিনার তোমার পরিবারের জন্য ব্যয় করলে; এগুলোর মধ্যে সবচেয়ে বেশি সওয়াব সেটিতে, যা তুমি তোমার পরিবারের জন্য ব্যয় করেছ।”
অর্থাৎ বাজারের ব্যাগ, সন্তানের স্কুলের ফি, মায়ের ওষুধ, এগুলোও ইবাদত, যদি নিয়ত ঠিক থাকে।
ভবিষ্যতের জন্য সঞ্চয় কি তাওয়াক্কুলের বিরোধী? সাহাবি সা’দ ইবনে আবি ওয়াক্কাস রা. অসুস্থ অবস্থায় তাঁর প্রায় সব সম্পদ দান করে দিতে চেয়েছিলেন। রাসূলুল্লাহ ﷺ তাঁকে এক-তৃতীয়াংশের বেশি দিতে নিষেধ করলেন এবং বললেন:
إِنَّكَ أَنْ تَذَرَ وَرَثَتَكَ أَغْنِيَاءَ خَيْرٌ مِنْ أَنْ تَذَرَهُمْ عَالَةً يَتَكَفَّفُونَ النَّاسَ
“তোমার উত্তরাধিকারীদের সচ্ছল রেখে যাওয়া, তাদের এমন দরিদ্র অবস্থায় রেখে যাওয়ার চেয়ে উত্তম, যখন তারা মানুষের কাছে হাত পাতবে।”
আর দান নিয়ে একটা ছোট্ট বাক্য, যা অর্থনীতির সাধারণ হিসাবকে উল্টে দেয়: “দান করলে সম্পদ কমে না।” (সহিহ মুসলিম ২৫৮৮)
মণিমুক্তাপরিবারের বাজারের ব্যাগও সদকা, যদি নিয়ত ঠিক থাকে।
বিজ্ঞান কী বলে: কেন পাত্রে ভাগ করলে কাজ হয়
১. মন নিজেই টাকাকে “খাতায়” ভাগ করে
নোবেলজয়ী অর্থনীতিবিদ রিচার্ড থেলার (১৯৯৯) দেখান, মানুষ টাকাকে একক অঙ্ক হিসেবে দেখে না। মনে মনে আলাদা “খাতা” রাখে: বাজারের টাকা, বেড়ানোর টাকা, জরুরি টাকা। একে বলা হয় mental accounting। Six Jars এই স্বাভাবিক প্রবণতাকে কাজে লাগায়: খাতাগুলো মাথার ভেতর থেকে বের করে বাস্তবে আলাদা করে দেয়। তবে থেলার সতর্কও করেছেন, খাতাগুলো খুব কঠোর হলে মানুষ কখনো ভুল সিদ্ধান্তও নেয়, যেমন সঞ্চয় রেখে উচ্চ সুদে ঋণ নেওয়া। তাই পাত্রগুলো নমনীয় রাখতে হয়।
২. সঞ্চয় স্বয়ংক্রিয় হলে টেকে
থেলার ও শ্লোমো বেনার্টজি (২০০৪) “Save More Tomorrow” নামে একটি কর্মসূচি পরীক্ষা করেন, যেখানে কর্মীরা আগে থেকে রাজি হন যে ভবিষ্যতে বেতন বাড়লে সঞ্চয়ের হারও স্বয়ংক্রিয়ভাবে বাড়বে। চল্লিশ মাসে অংশগ্রহণকারীদের সঞ্চয়ের হার গড়ে প্রায় ৩.৫% থেকে ১৩.৬%-এ পৌঁছায়। শিক্ষা: সঞ্চয় ইচ্ছাশক্তির ওপর ছেড়ে না দিয়ে আয়ের দিনেই আলাদা করে ফেলা।
৩. টাকার টানাটানি মনের জায়গাও খেয়ে ফেলে
আনন্দী মানি, সেন্ধিল মুল্লাইনাথান, এলদার শাফির ও জিয়াইং ঝাও (২০১৩, Science) দেখান, আর্থিক দুশ্চিন্তায় থাকা মানুষের চিন্তা ও সমস্যা সমাধানের ক্ষমতা পরীক্ষায় উল্লেখযোগ্যভাবে কমে যায়। টাকার অভাব শুধু পকেট নয়, মনোযোগও দখল করে। জরুরি তহবিলের পাত্রটা তাই শুধু টাকার নিরাপত্তা নয়, মনের প্রশান্তিও।
৪. অন্যের জন্য খরচ করলে মন ভালো থাকে
এলিজাবেথ ডান, লারা আকনিন ও মাইকেল নর্টন (২০০৮, Science) দেখান, যাঁরা অন্যের জন্য বা দানে টাকা খরচ করেছেন, তাঁরা নিজের জন্য খরচ করা মানুষের চেয়ে বেশি সুখী বোধ করেছেন, এমনকি অঙ্ক ছোট হলেও।
৫. জিনিসের চেয়ে অভিজ্ঞতা বেশি দিন আনন্দ দেয়
লিফ ভ্যান বোভেন ও টমাস গিলোভিচ (২০০৩) দেখান, নতুন জিনিস কেনার চেয়ে অভিজ্ঞতায় খরচ, যেমন পরিবারের সঙ্গে বেড়ানো, মানুষকে সাধারণত বেশি ও দীর্ঘস্থায়ী আনন্দ দেয়। Play পাত্রের টাকা তাই অপচয় নয়, যদি তা সম্পর্ক আর স্মৃতিতে খরচ হয়।
বিজ্ঞানের সীমাবদ্ধতা: এই গবেষণাগুলোর বেশিরভাগ যুক্তরাষ্ট্র ও উন্নত দেশের। বাংলাদেশের আয়, পরিবারকাঠামো আর খরচের ধরন আলাদা। তাই শতাংশগুলো অন্ধভাবে নয়, নিজের বাস্তবতা বুঝে প্রয়োগ করতে হবে।
মণিমুক্তাসঞ্চয় ইচ্ছাশক্তির কাজ নয়, ব্যবস্থার কাজ; আয়ের দিনেই আলাদা করুন।
ছয়টি পাত্র, এক এক করে
১. Necessities (৫৫%): সামর্থ্যের ভেতরে বাঁচুন
বাসাভাড়া, খাবার, চিকিৎসা, যাতায়াত, ইউটিলিটি বিল আর পরিবারের প্রয়োজনীয় দায়িত্বের জন্য।
নীতি: প্রয়োজনকে অগ্রাধিকার দিন, অপ্রয়োজনীয় ব্যয় নিয়ন্ত্রণ করুন। এই পাত্রের খরচ ৫৫% ছাড়িয়ে গেলে প্রশ্ন করুন: আমার “প্রয়োজন”-এর তালিকায় কি কিছু “ইচ্ছা” ঢুকে পড়েছে?
২. Financial Freedom (১০%): টাকাকে ভবিষ্যতের জন্য কাজে লাগান
দীর্ঘমেয়াদি সম্পদ সৃষ্টি, শরিয়াহসম্মত বিনিয়োগ আর ভবিষ্যতে আয়ের বিকল্প উৎস তৈরির জন্য।
নীতি: শুধু টাকার জন্য কাজ নয়; পরিকল্পিতভাবে এমন সম্পদ গড়ুন, যা ভবিষ্যতে আর্থিক সক্ষমতা বাড়ায়। এই পাত্রের টাকা খরচ হয় না, বিনিয়োগ হয়, আর তার আয় আবার এই পাত্রেই ফেরে। সুদভিত্তিক পণ্য এড়িয়ে চলুন; ঝুঁকি না বুঝে কোথাও টাকা দেবেন না। আর মনে রাখুন: “অল্প দিনে দ্বিগুণ লাভ” ধরনের প্রতিশ্রুতি বিনিয়োগ নয়, সতর্ক সংকেত।
৩. Education (১০%): বৃদ্ধি আশা করার আগে নিজের ওপর বিনিয়োগ
বই, প্রশিক্ষণ, কোর্স, প্রযুক্তিগত দক্ষতা আর নতুন কিছু শেখার জন্য।
নীতি: জ্ঞান অর্জনের পাশাপাশি বাস্তবায়নে জোর দিন। শেখার প্রকৃত মূল্য প্রকাশ পায় তার প্রয়োগে। এই পাত্রটাই অনেক সময় অন্য সব পাত্র বড় করার চাবি, কারণ দক্ষতা বাড়লে আয়ও বাড়ে।
৪. Long-Term Savings (১০%): আজই আগামীর দায়িত্বের প্রস্তুতি
জরুরি তহবিল, ভবিষ্যতের গুরুত্বপূর্ণ প্রয়োজন, বড় কেনাকাটা আর দীর্ঘমেয়াদি সম্পদ অর্জনের জন্য।
নীতি: নবী ইউসুফ আ.-এর মতো ভালো সময়েই কঠিন সময়ের প্রস্তুতি। প্রথম লক্ষ্য হোক অন্তত তিন থেকে ছয় মাসের প্রয়োজনীয় খরচের সমান একটা জরুরি তহবিল।
৫. Play (১০%): শৃঙ্খলা না ভেঙে জীবন উপভোগ
পরিবারের সঙ্গে সময়, ভ্রমণ, বিনোদন, শখ আর মানসিক প্রশান্তির জন্য।
নীতি: অর্থ শুধু জমিয়ে রাখার জন্য নয়; দায়িত্বশীলভাবে জীবনের সুন্দর মুহূর্তগুলো উপভোগ করার জন্যও। এই পাত্রটা অপরাধবোধ ছাড়া খরচের অনুমতি দেয়, আর বাকি পাত্রগুলোকে সুরক্ষা দেয়।
৬. Charity (৫%): কৃতজ্ঞতায় দিন, অর্থবহ প্রভাব রাখুন
দান-সদকা, অসহায় মানুষের সহযোগিতা, শিক্ষা সহায়তা আর সামাজিক কল্যাণমূলক কাজে।
নীতি: সম্পদের প্রকৃত সৌন্দর্য শুধু নিজের প্রয়োজন পূরণে নয়, অন্যের কল্যাণে অবদানেও।
গুরুত্বপূর্ণ: যাকাত ফরজ হলে তা আলাদাভাবে হিসাব করে যথাযথভাবে আদায় করতে হবে। এই ৫% Charity পাত্র যাকাতের বিকল্প নয়; যাকাত একটি ফরজ ইবাদত, যার নিজস্ব নিসাব ও হিসাব আছে।
মণিমুক্তাপ্রতিটি পাত্রের একটা কাজ: একটা বাঁচায়, একটা বাড়ায়, একটা শেখায়, একটা রক্ষা করে, একটা আনন্দ দেয়, আর একটা ফিরিয়ে দেয়।
বাস্তব উদাহরণ: মাসিক আয় ৳১,০০,০০০
| পাত্র | মাসিক বরাদ্দ |
|---|---|
| Necessities | ৳৫৫,০০০ |
| Financial Freedom | ৳১০,০০০ |
| Education | ৳১০,০০০ |
| Long-Term Savings | ৳১০,০০০ |
| Play | ৳১০,০০০ |
| Charity | ৳৫,০০০ |
| মোট | ৳১,০০,০০০ |
এই শতাংশগুলো একটা দিকনির্দেশনা, সবার জন্য বাধ্যতামূলক নিয়ম নয়। আয় কম হলে, ঋণ থাকলে, জরুরি তহবিল না থাকলে বা পরিবারের প্রয়োজন বেশি হলে বাস্তবতা অনুযায়ী বরাদ্দ বদলাতে হবে।
যেমন, যাঁর মাসিক আয় ৳৩০,০০০ আর বাসাভাড়া-বাজারেই চলে যায় ৳২৪,০০০, তাঁর Necessities হবে ৮০%। তিনি বাকি ২০% দিয়ে শুরু করতে পারেন: ঋণ থাকলে আগে ঋণ শোধ, তারপর জরুরি তহবিল, আর অল্প হলেও প্রতিটি পাত্রে কিছু রাখা, যেমন দানে ২%, শিক্ষায় ৩%। অঙ্ক ছোট হোক, অভ্যাসটা যেন শুরু হয়। আয় বাড়লে শতাংশগুলো ধীরে ধীরে মূল কাঠামোর দিকে নিন। Financial Freedom আর Long-Term Savings-এর টাকা আলাদা জায়গায় রাখাও জরুরি, যাতে একটা আরেকটার সঙ্গে মিশে না যায়।
মণিমুক্তাঅঙ্ক ছোট হোক, শুরুটা যেন আজই হয়; অভ্যাসই একদিন অঙ্ক বড় করবে।
অর্থবহ সম্পদের দর্শন
- Earn with Integrity: সততা ও দায়িত্বশীলতার সঙ্গে উপার্জন করুন।
- Spend with Discipline: প্রয়োজন ও অগ্রাধিকার অনুযায়ী ব্যয় করুন।
- Save with Vision: ভবিষ্যতের দায়িত্ব ও লক্ষ্য মাথায় রেখে সঞ্চয় করুন।
- Invest with Wisdom: ঝুঁকি বুঝে, শরিয়াহসম্মত উপায়ে বিনিয়োগ করুন।
- Learn with Purpose: নিজের জ্ঞান ও সক্ষমতা নিয়মিত বাড়ান।
- Give with Gratitude: আল্লাহর দেওয়া নিয়ামতের শুকরিয়া আদায় করে মানুষের কল্যাণে অংশ নিন।
মণিমুক্তাহালাল উপার্জন, মাপা খরচ, দূরদর্শী সঞ্চয়, জ্ঞানী বিনিয়োগ, উদ্দেশ্যময় শেখা আর কৃতজ্ঞ দান: ছয় পাত্রের ছয়টি চরিত্র।
আবু তালিবের ভাবনা: সম্পদ মানে কতটা আছে নয়, কীভাবে আছে
সম্পদ শুধু কত টাকা আয় করলাম বা কতটা জমালাম, তা নয়। সম্পদ হলো সেই টাকা কতটা প্রজ্ঞার সঙ্গে পরিচালনা করি, কতটা দায়িত্বের সঙ্গে ব্যবহার করি, আর তা নিজের ও অন্যের জীবনে কতটা অর্থবহ অবদান রাখে।
আমাদের লক্ষ্য শুধু Financial Freedom নয়। লক্ষ্য এমন একটা ভারসাম্যপূর্ণ জীবন, যেখানে আর্থিক স্থিতিশীলতা, পারিবারিক দায়িত্ব, ব্যক্তিগত উন্নয়ন, মানসিক প্রশান্তি আর মহান আল্লাহর সন্তুষ্টি একসঙ্গে গুরুত্ব পায়।
একজন মুসলিমের কাছে টাকা মালিকানা নয়, আমানত। কিয়ামতের দিন যে চারটি প্রশ্নের কথা হাদিসে এসেছে, তার একটি হলো সম্পদ: কোথা থেকে উপার্জন করেছ, আর কোথায় খরচ করেছ (তিরমিযি ২৪১৭)। ছয়টি পাত্র আসলে সেই প্রশ্নের উত্তর প্রতি মাসে আগেই লিখে রাখার একটা উপায়।
মণিমুক্তাটাকা মালিকানা নয়, আমানত; ছয়টি পাত্র সেই আমানতের মাসিক হিসাবের খাতা।
ব্যবহারিক কৌশল: ৩০ মিনিটের Six Jars সেটআপ
(এটি শিক্ষামূলক কাঠামো; বিনিয়োগ বা আর্থিক পরামর্শ নয়। বড় আর্থিক সিদ্ধান্তে যোগ্য বিশেষজ্ঞ ও আলেমের পরামর্শ নিন।)
ধাপ ১: আসল ছবিটা দেখুন (১০ মিনিট)। গত মাসের সব খরচ মনে করে বা মোবাইল লেনদেন দেখে লিখুন। ছয়টি ভাগে ফেলুন। কোন পাত্রে কত গেছে?
ধাপ ২: নিজের শতাংশ ঠিক করুন (৫ মিনিট)। ৫৫-১০-১০-১০-১০-৫ থেকে শুরু করুন, তারপর নিজের বাস্তবতা অনুযায়ী বদলান। শুধু একটা শর্ত: কোনো পাত্র শূন্য রাখবেন না।
ধাপ ৩: পাত্রগুলো বাস্তবে আলাদা করুন (১০ মিনিট)। ছয়টা খাম, ব্যাংকের আলাদা হিসাব বা মোবাইল ওয়ালেটের আলাদা অ্যাকাউন্ট, যেটা আপনার জন্য সহজ। গুরুত্বপূর্ণ হলো Financial Freedom আর Long-Term Savings যেন রোজকার খরচের জায়গা থেকে দূরে থাকে।
ধাপ ৪: আয়ের দিনেই ভাগ (৫ মিনিট)। বেতন বা আয় আসার দিনই প্রথম কাজ: ছয় পাত্রে ভাগ। সম্ভব হলে স্বয়ংক্রিয় ট্রান্সফার চালু করুন। মাসের শেষে যা বাঁচবে তা জমাব, এই নিয়মে সাধারণত কিছুই বাঁচে না।
মাসিক পর্যালোচনা: মাসের শেষ শুক্রবার দশ মিনিট: কোন পাত্র ফুরিয়েছে আগে? কোনটা বেঁচে গেছে? পরের মাসে কী বদলাব?
মণিমুক্তামাসের শেষে যা বাঁচবে তা জমাব, এই নিয়মে কখনো কিছু বাঁচে না; আগে জমান, তারপর খরচ।
আজকের অর্থবহ কাজ
আজ ৩০ মিনিট। একটা কাগজে ছয়টি পাত্র আঁকুন। প্রতিটির নিচে লিখুন:
- গত মাসে এই পাত্রে আনুমানিক কত গেছে,
- এই মাসে কত রাখবেন (শতাংশ ও টাকায়),
- আর এই পাত্রের জন্য একটা নির্দিষ্ট লক্ষ্য (যেমন: “Education: এই মাসে একটা বই কিনে শেষ করব”, “Charity: পাশের বাড়ির ছাত্রটির এক মাসের বই কিনে দেব”)।
পরিমাপ: দিনের শেষে কাগজে ছয়টি পাত্রের পরিকল্পনা, আর অন্তত একটি পাত্রের টাকা আজই আলাদা করা।
তিনটি আত্মজিজ্ঞাসা
১. গত মাসে আমার কোন খরচগুলো “প্রয়োজন” নামে আসলে “ইচ্ছা” ছিল?
২. আমার আয় বন্ধ হয়ে গেলে কত মাস পরিবার চালাতে পারব?
৩. কিয়ামতের দিন যদি জিজ্ঞেস করা হয়, এই মাসের টাকা কোথায় খরচ করেছি, আমার উত্তরটা কেমন হবে?
শেষ কথা
মাসের বিশ তারিখের সেই দীর্ঘশ্বাসের উত্তর সাধারণত আয় বাড়ানোয় নয়, পরিকল্পনায়। কুরআন শিখিয়েছে ভারসাম্য, অপব্যয়ও নয়, কৃপণতাও নয়। নবী ইউসুফ আ. দেখিয়েছেন ভালো সময়ে কঠিন সময়ের প্রস্তুতি। রাসূলুল্লাহ ﷺ শিখিয়েছেন শুরু পরিবার দিয়ে, আর বলেছেন দানে সম্পদ কমে না। আর আধুনিক গবেষণা বলছে, টাকার ঠিকানা আগে থেকে ঠিক থাকলে সঞ্চয় বাড়ে, দুশ্চিন্তা কমে।
ছয়টি পাত্র শুধু হিসাবের কৌশল নয়। এটা একটা প্রতিজ্ঞা: আমার উপার্জনের প্রতিটি টাকার একটা উদ্দেশ্য থাকবে, আর সেই উদ্দেশ্যগুলো মিলে আমাকে নিয়ে যাবে স্বস্তি আর বরকতের দিকে।
Financial Discipline Today. Financial Stability Tomorrow. Meaningful Success for Life.
— আবু তালিব
Founder, Abrar Academy & Abrar IT Care (AIC) · Digital Marketing Expert & Growth Strategist
Strategy First. Data Always. Growth with Purpose.
তথ্যসূত্র ও যাচাই
কুরআন
1. সূরা আল-ফুরকান ২৫:৬৭ — https://quran.com/25/67
2. সূরা আল-ইসরা ১৭:২৬–২৭, ১৭:২৯ — https://quran.com/17/26-29
3. সূরা ইউসুফ ১২:৪৭–৪৮ — https://quran.com/12/47-48
4. সূরা আল-বাকারা ২:২৬১ — https://quran.com/2/261
হাদিস
5. সহিহ আল-বুখারি ১৪২৬ — “خير الصدقة ما كان عن ظهر غنى، وابدأ بمن تعول” — আবু হুরায়রা রা.
6. সহিহ মুসলিম ৯৯৫ — “دينار أنفقته على أهلك أعظمها أجرا” — আবু হুরায়রা রা.
7. সহিহ আল-বুখারি ২৭৪২; সহিহ মুসলিম ১৬২৮ — “إنك أن تذر ورثتك أغنياء…” — সা’দ ইবনে আবি ওয়াক্কাস রা. — https://sunnah.com/bukhari:2742
8. সহিহ মুসলিম ২৫৮৮ — “ما نقصت صدقة من مال” — আবু হুরায়রা রা.
9. জামে আত-তিরমিযি ২৪১৭ — কিয়ামতের দিন চার প্রশ্ন (সম্পদ: কোথা থেকে উপার্জন, কোথায় ব্যয়) — আবু বারযা আল-আসলামি রা.; তিরমিযি: হাসান সহিহ
গবেষণা ও অন্যান্য
10. Eker, T. H. (2005). Secrets of the Millionaire Mind. HarperBusiness.
11. Thaler, R. H. (1999). Mental accounting matters. Journal of Behavioral Decision Making, 12(3), 183–206. https://doi.org/10.1002/(SICI)1099-0771(199909)12:3<183::AID-BDM318>3.0.CO;2-F
12. Thaler, R. H., & Benartzi, S. (2004). Save More Tomorrow: Using behavioral economics to increase employee saving. Journal of Political Economy, 112(S1), S164–S187. https://doi.org/10.1086/380085
13. Mani, A., Mullainathan, S., Shafir, E., & Zhao, J. (2013). Poverty impedes cognitive function. Science, 341(6149), 976–980. https://doi.org/10.1126/science.1238041
14. Dunn, E. W., Aknin, L. B., & Norton, M. I. (2008). Spending money on others promotes happiness. Science, 319(5870), 1687–1688. https://doi.org/10.1126/science.1150952
15. Van Boven, L., & Gilovich, T. (2003). To do or to have? That is the question. Journal of Personality and Social Psychology, 85(6), 1193–1202. https://doi.org/10.1037/0022-3514.85.6.1193
সাধারণ প্রশ্ন
Six Jars Money Management কী?
আয় আসার দিনই ছয়টি উদ্দেশ্যে ভাগ করার বাজেটিং পদ্ধতি: প্রয়োজন ৫৫%, Financial Freedom, শিক্ষা, দীর্ঘমেয়াদি সঞ্চয় ও আনন্দ ১০% করে, দান ৫%।
আয় কম হলে কি এই শতাংশ মানা যায়?
শতাংশগুলো দিকনির্দেশনা; আয় কম বা ঋণ থাকলে প্রয়োজনের ভাগ বেশি হবে, তবে প্রতিটি পাত্রে অল্প হলেও কিছু রেখে অভ্যাস শুরু করা যায়।
দানের ৫% কি যাকাতের বিকল্প?
না। যাকাত ফরজ হলে নিসাব অনুযায়ী আলাদাভাবে হিসাব করে আদায় করতে হবে।
সঞ্চয় নিয়ে ইসলাম কী বলে?
কুরআন ভারসাম্যপূর্ণ ব্যয়ের কথা বলে (২৫:৬৭); ইউসুফ আ. কঠিন সময়ের জন্য সঞ্চয়ের পরিকল্পনা দিয়েছিলেন (১২:৪৭–৪৮); রাসূল ﷺ উত্তরাধিকারীদের সচ্ছল রেখে যাওয়াকে উত্তম বলেছেন (বুখারি ২৭৪২)।